Sommaire
Un modèle de facture pensé pour l’artiste-auteur en BNC : l’émetteur en entrepreneur individuel, la nature de la facture (vente d’œuvre ou cession de droits), la ligne de TVA et la ligne de précompte à choisir, la contribution du diffuseur et les conditions de règlement. Deux fichiers, le même contenu, aucun e-mail demandé. Mentions vérifiées le 17 novembre 2026 sur service-public.fr et secu-artistes-auteurs.fr.
Modèle de facture d’artiste-auteur pour Word
Word (docx), A4, 1 page, 38 Ko
Libre de droits, sans inscription
TéléchargerRemplacez chaque champ entre crochets, gardez la ligne de TVA et la ligne de cotisations qui vous concernent, effacez l’autre.
Modèle de facture d’artiste-auteur pour LibreOffice
OpenDocument (odt), A4, 1 page, 45 Ko
Libre de droits, sans inscription
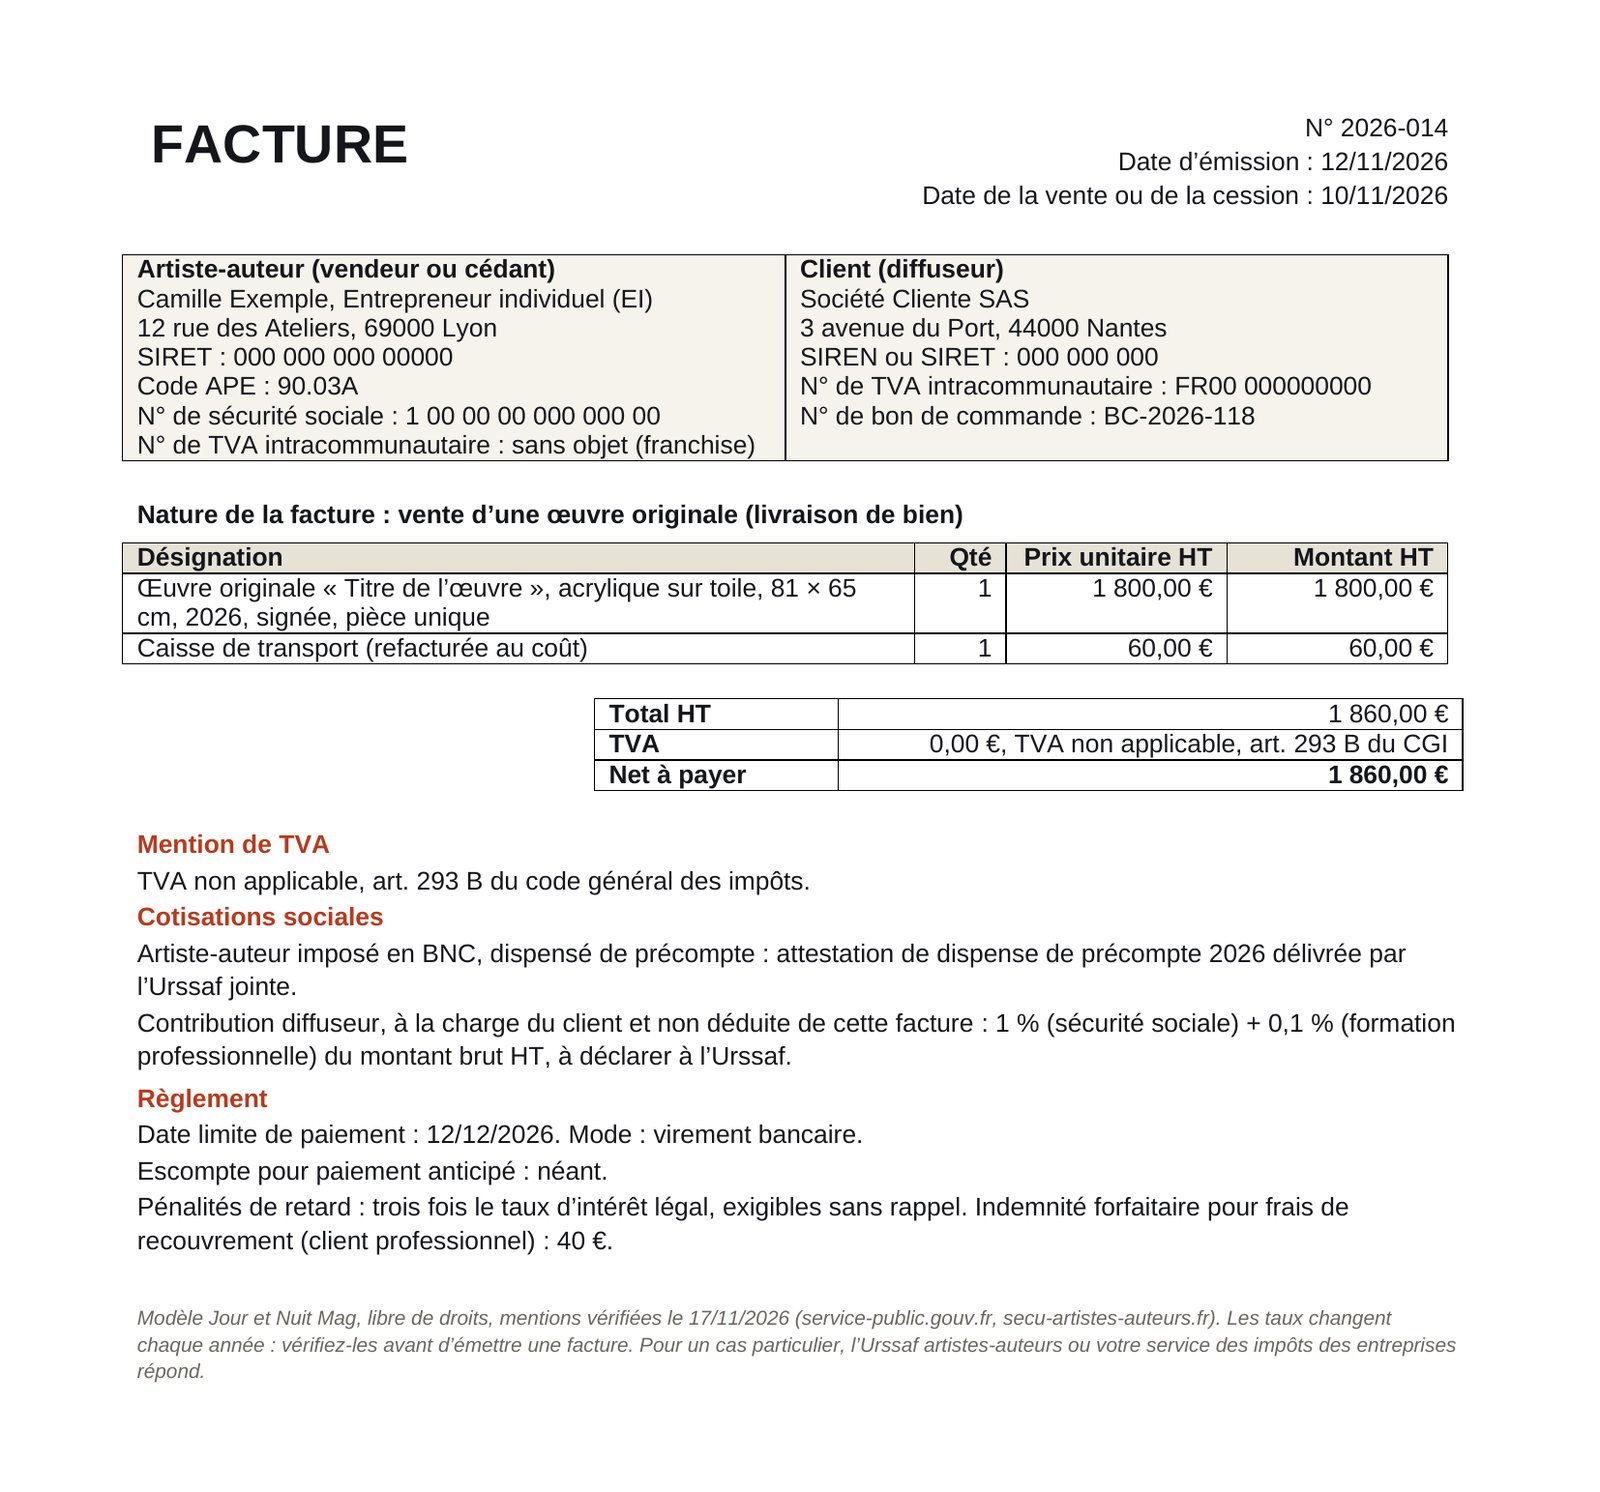
TéléchargerLe même modèle pour LibreOffice ou OpenOffice. L’aperçu montre la facture remplie pour une vente d’œuvre.
Les mentions obligatoires, une à une
Les mentions générales viennent de service-public.fr (fiche « Facture : mentions obligatoires », vérifiée le 11 août 2026) ; les mentions du régime, de la Sécurité sociale des artistes-auteurs.
| Mention | Ce qu’on écrit | Pourquoi |
|---|---|---|
| Numéro de facture | un numéro unique, dans une suite chronologique continue (2026-001, 2026-002…) | obligatoire ; un trou dans la suite se remarque au contrôle |
| Date d’émission et date de la vente ou de la cession | deux dates, parfois identiques | obligatoires |
| Vous, l’émetteur | prénom, nom, mention « EI » ou « Entrepreneur individuel », adresse, Siren ou Siret | mention EI obligatoire depuis le 15 mai 2022 |
| Code APE | celui de votre avis de situation Sirene, souvent 90.03A (création artistique relevant des arts plastiques) | prévu dans le modèle de facture de la Sécurité sociale des artistes-auteurs |
| Numéro de sécurité sociale | facultatif | il facilite l’ouverture de vos droits sociaux |
| Le client | nom ou dénomination, adresse, Siren s’il s’agit d’une entreprise | obligatoire |
| Numéro de TVA intracommunautaire | le vôtre si vous êtes redevable, celui du client professionnel redevable | obligatoire au-delà de 150 € HT, sauf en franchise |
| Nature de la facture | vente d’œuvre originale, cession de droits d’auteur, présentation d’œuvres… | elle conditionne la TVA et le classement du revenu |
| Désignation | œuvre : titre, technique, dimensions, année, pièce unique ou numéro de tirage ; droits : nature, support, étendue, durée, territoire | décompte précis exigé |
| Montants | quantité, prix unitaire HT, total HT, TVA ou mention, total TTC | obligatoires |
| Mention de TVA ou de franchise | voir la section suivante | obligatoire |
| Mention de précompte | dispense jointe, ou cotisations à précompter | propre au régime |
| Date limite de paiement | une date | obligatoire |
| Escompte | « Escompte pour paiement anticipé : néant » s’il n’y en a pas | obligatoire |
| Pénalités de retard | un taux, au moins 3 fois le taux d’intérêt légal | obligatoire |
| Indemnité forfaitaire | 40 € pour frais de recouvrement, client professionnel | obligatoire |
TVA : franchise ou taux
Le seuil : en franchise en base, un artiste-auteur ne facture pas de TVA tant que ses livraisons d’œuvres et cessions de droits ne dépassent pas 50 000 € sur l’année précédente, avec une tolérance à 55 000 € sur l’année en cours. Ces seuils, propres aux artistes, sont plus hauts que ceux des autres activités (35 000 € et 38 500 €, qui valent pour vos revenus accessoires). Source : service-public.fr, fiche « Artiste-auteur : fiscalité », vérifiée le 20 février 2026.
| Votre situation | Ce que porte la facture |
|---|---|
| Franchise en base | « TVA non applicable, art. 293 B du CGI », montants hors taxes |
| Vente d’une œuvre originale par l’auteur, redevable | TVA à 5,5 % |
| Cession de droits d’auteur, redevable | TVA à 10 % |
| Autres opérations | TVA à 20 % |
| Droits versés par un éditeur (contrat d’édition), un producteur ou un organisme de gestion collective | retenue à la source de la TVA par le diffuseur : 10 % moins 0,80 % de déduction forfaitaire, soit 9,20 % net en métropole |
Ce qui coince : oublier la mention en franchise. Sans elle, une facture en hors taxes expose à un redressement pour défaut de formalisme, rappelle service-public.fr.
Précompte ou dispense : la ligne qui change tout
Le régime fiscal décide de la ligne à garder : vos droits déclarés par des tiers relèvent des traitements et salaires, sauf option pour les BNC, et vos ventes d’œuvres relèvent des BNC, avec un Siret. Ces étapes, du premier revenu à l’affiliation, sont remises dans l’ordre dans notre guide du statut d’artiste-auteur, démarche par démarche. Le précompte, c’est la retenue de vos cotisations sociales par le client (le diffuseur), qui les reverse à l’Urssaf. Deux cas :
- Vous déclarez en BNC et vous avez la dispense de précompte de l’année, téléchargée dans votre espace Urssaf (disponible chaque année en décembre). Vous la joignez à la facture et vous écrivez : « Dispensé de précompte, attestation de dispense 2026 jointe ». Le client vous paie le montant entier ; vous réglez vous-même vos cotisations à l’Urssaf. L’année de votre inscription, le certificat d’immatriculation lié au Siret tient lieu de dispense.
- Pas de dispense (droits déclarés en traitements et salaires, ou dispense absente) : le client retient en 2026 6,15 % de vieillesse plafonnée, 9,20 % de CSG et 0,50 % de CRDS sur 98,25 % du brut, et 0,35 % de formation, puis vous remet un certificat de précompte. Dans ce cas, on parle souvent de note de droits d’auteur plutôt que de facture.
Dans les deux cas, le client paie en plus, à sa charge, une contribution de 1,1 % du brut HT (1 % de sécurité sociale et 0,1 % de formation). Le modèle la rappelle en une ligne.
Deux exemples remplis
Exemple 1, vente d’une œuvre originale. Artiste en micro-BNC, en franchise de TVA, dispense de précompte jointe ; une toile vendue à une entreprise. C’est l’exemple de l’aperçu.
| Ligne | Montant |
|---|---|
| Œuvre originale, acrylique sur toile, 81 × 65 cm, 2026, pièce unique | 1 800,00 € HT |
| Caisse de transport, refacturée au coût | 60,00 € HT |
| TVA | 0,00 € : « TVA non applicable, art. 293 B du CGI » |
| Cotisations | aucune retenue : dispense de précompte 2026 jointe |
| Net à payer | 1 860,00 € |
| Contribution du diffuseur, à la charge du client | 1,1 % du brut HT, déclarée par le client à l’Urssaf |
Exemple 2, cession de droits avec précompte. Artiste sans Siret, droits déclarés en traitements et salaires ; un client reproduit une œuvre sur une affiche, droits de reproduction cédés pour un an, en France, sur support imprimé. Brut : 1 000 € HT, artiste en franchise de TVA.
| Ligne | Calcul | Montant |
|---|---|---|
| Droits de reproduction, brut HT | 1 000,00 € | |
| Vieillesse plafonnée | 6,15 % × 1 000 € | − 61,50 € |
| CSG | 9,20 % × 982,50 € | − 90,39 € |
| CRDS | 0,50 % × 982,50 € | − 4,91 € |
| Formation professionnelle | 0,35 % × 1 000 € | − 3,50 € |
| Net versé à l’artiste | 839,70 € | |
| Contribution du diffuseur, en plus | 1,1 % × 1 000 € | 11,00 € |
Le calcul détaillé des cotisations, avec les exemples annuels, est sur notre page des cotisations d’artiste-auteur.
Facturation électronique : ce qui arrive
La facture électronique se met en place à partir du 1er septembre 2026 pour les grandes entreprises et les ETI, puis s’étend aux PME et aux micro-entreprises au 1er septembre 2027, selon service-public.fr. Quatre mentions s’ajoutent alors :
- le numéro Siren du client, s’il s’agit d’une entreprise ;
- l’adresse de livraison des biens, si elle diffère de celle du client ;
- la nature des opérations : livraison de biens (une œuvre), prestation de services (une cession de droits), ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous l’avez choisie.
Le modèle porte déjà le Siren du client et la nature de la facture. Pour savoir à quelle date l’émission électronique vous concerne, votre service des impôts des entreprises répond.
Avant d’envoyer
- Le numéro suit bien le précédent, sans trou ni doublon.
- La mention « EI » et le Siret figurent sous votre nom.
- Une seule ligne de TVA et une seule ligne de cotisations restent sur la facture.
- La dispense de précompte de l’année est jointe, si vous êtes en BNC.
- La désignation permet de retrouver l’œuvre ou les droits cédés sans autre document.
Ce modèle et ces exemples décrivent le cas général ; pour une situation particulière (revenus mixtes, client à l’étranger, cession complexe), l’Urssaf artistes-auteurs et votre service des impôts des entreprises tranchent.